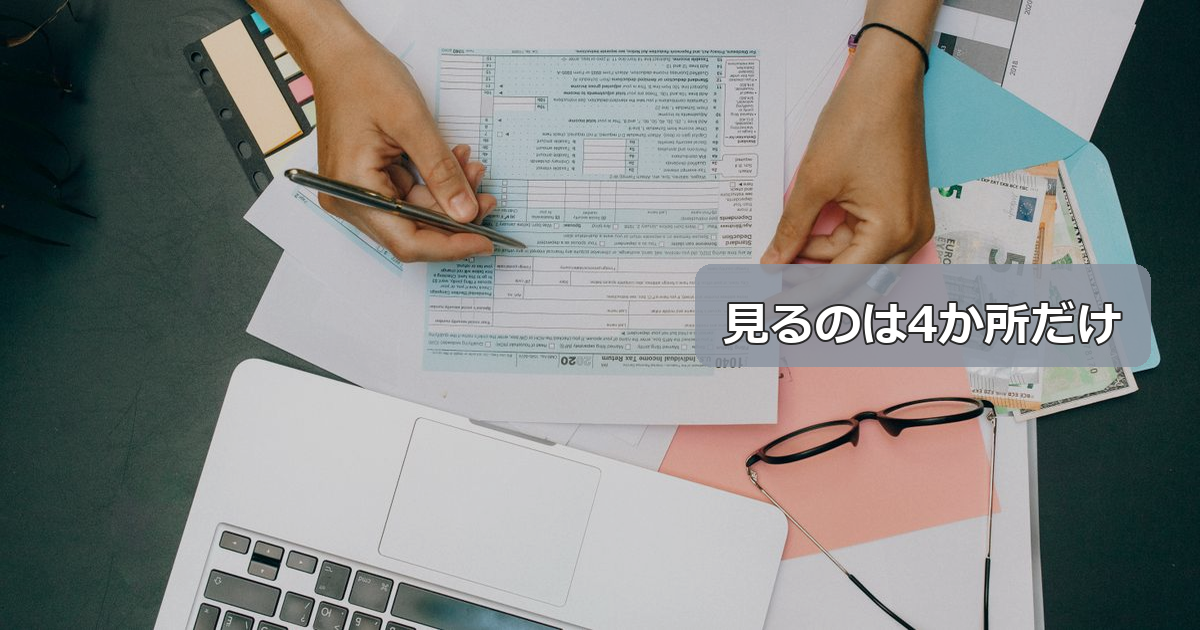
12月の給料と一緒に、細かい数字が並んだ紙を渡されます。「給与所得の源泉徴収票」です。
結論から書きます。源泉徴収票で見るのは4か所だけです。「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」。この4つは左から右へ、上から順に計算がつながっています。
そして一番の勘違いがこれです。「支払金額」は年収(税金や保険料を引く前の額)で、手取りではありません。手取りを知りたいなら、ここから社会保険料と税金を自分で引く必要があります。
さらに2026年分(令和8年分)は、税制改正で「基礎控除の額」の欄が去年と変わります。私が国税庁の資料で計算したところ、年収500万円の例では、所得税が去年のルールより約2.8万円軽くなりました。この記事では、国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」の記載要領をもとに、どこを見ればいいかを順番に書きます。
源泉徴収票は2027年2月1日までに必ずもらえる
まず、いつ手に入るかです。国税庁の手引には、会社は源泉徴収票を全ての受給者について作り、令和9年(2027年)2月1日までに渡さなければならない、と書かれています。年の途中で辞めた人には、退職の日から1か月以内です。
- 年末調整をした人: 12月の給料か、1月中に渡されることが多い(期限は2027年2月1日)
- 年の途中で退職した人: 退職の日以後1か月以内
- 紙のほか、電子データで渡す(電子交付)こともできる
「もらっていない」「なくした」という場合は、会社の経理や人事に頼んでください。会社には渡す義務があります。
ちなみに2027年1月からは、会社が市区町村に「給与支払報告書」を出せば、税務署にも源泉徴収票を出したものとみなされる仕組み(みなし提出の特例)が始まります。ただし手引には「受給者に対しては、引き続き、給与所得の源泉徴収票を交付する必要があります」とあります。あなたの手元に届く紙はなくなりません。
見る場所1: 「支払金額」は年収。手取りではない
一番左上の大きな数字が「支払金額」です。ここは1年間の給料と賞与の総額です。税金も社会保険料も引く前の額です。
手引の記載要領では、「令和8年中に支払の確定した給与等」の総額を書く、とされています。ポイントは次の3つです。
- 1月〜12月に支払いが確定した給料・賞与の合計。ボーナスも入る
- 年の途中で転職し、前の会社の分も合わせて年末調整した人は、前の会社の給料も含む
- 源泉徴収票を作った日にまだ払われていない分があれば、その額が小さく「内書き」される
「年収いくら?」と聞かれたときの答えは、この欄の数字です。ローンの申し込みなどで書く「年収」も、多くはこの額を指します。
逆に言うと、この数字を見て「こんなにもらったのか」と思うのは早いです。実際に口座に入った額は、ここから社会保険料・所得税・住民税が引かれた後の額です。
見る場所2: 「給与所得控除後の金額」は会社員の“経費”を引いた額
支払金額の右隣が「給与所得控除後の金額(調整控除後)」です。会社員にも、自営業の経費のように一定額を差し引く仕組みがあります。それが給与所得控除です。
2026年分の給与所得控除は、国税庁のタックスアンサー(No.1410)で次のように示されています。
| 給与の収入金額(支払金額) | 給与所得控除額 |
|---|---|
| 220万円まで | 74万円 |
| 220万円超〜360万円 | 収入×30%+8万円 |
| 360万円超〜660万円 | 収入×20%+44万円 |
| 660万円超〜850万円 | 収入×10%+110万円 |
| 850万円超 | 195万円(上限) |
2026年分の改正で、最低保障額が65万円から74万円に上がりました。年収が低めの人ほど影響が大きい部分です。なお実際の欄には、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で求めた額が入ります(660万円未満は表に当てはめるため、計算式と最大3,000円程度ずれることがあります)。
例えば支払金額が500万円なら、500万円×20%+44万円=144万円が控除で、この欄は356万円です。
子育て中などで「所得金額調整控除」が使える人は、その分も引いた後の額がここに入ります。
見る場所3: 「所得控除の額の合計額」で、税金のかからない部分が分かる
3つ目が「所得控除の額の合計額」です。給与所得控除後の金額から、さらに差し引かれる控除の合計です。
手引には、ここに入る控除として、社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除、基礎控除が挙げられています。
中身は、下の段の欄で確かめられます。
- 「社会保険料等の金額」: 給料から天引きされた健康保険・厚生年金・雇用保険など。iDeCo(個人型確定拠出年金)の掛金もここに含まれ、内書きされる
- 「生命保険料の控除額」「地震保険料の控除額」: 年末調整で出した保険料控除申告書の分
- 「配偶者(特別)控除の額」「特定親族特別控除の額」: 家族の分
- 「基礎控除の額」: 誰でも受けられる控除。2026年分はここが大きく変わる(次の章)
年末調整で生命保険料の書類を出し忘れた人は、「生命保険料の控除額」が空欄になっているはずです。出し忘れに気づくのは、だいたいこの紙を見たときです。その場合は確定申告で取り戻せます。
2026年分は「基礎控除の額」が去年と違う。年収665万円くらいまでは104万円
今年の源泉徴収票で、去年と見比べると一番違うのが「基礎控除の額」の欄です。
国税庁の「令和8年4月 源泉所得税の改正のあらまし」によると、2026・2027年分(令和8・9年分)の基礎控除は次のとおりです。かっこ内は、収入が給与だけの場合の年収の目安です。
| 合計所得金額(給与だけの年収の目安) | 2026年分 | 改正前の2026年分 |
|---|---|---|
| 132万円以下(206万円以下) | 104万円 | 95万円 |
| 132万円超336万円以下(206万円超475万1,999円以下) | 104万円 | 88万円 |
| 336万円超489万円以下(475万1,999円超665万5,556円以下) | 104万円 | 68万円 |
| 489万円超655万円以下(665万5,556円超850万円以下) | 67万円 | 63万円 |
| 655万円超2,350万円以下(850万円超2,545万円以下) | 62万円 | 58万円 |
つまり給与だけで年収およそ665万円までの人は、基礎控除の欄が「1,040,000」になるはずです。去年(令和7年分)の源泉徴収票を持っている人は、並べて見てください。
この改正は2026年12月1日に施行され、2026年分の所得税全体に適用されます。国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」によると、11月までの給料の天引き額は変わらず、12月の年末調整でまとめて精算されます。だから今年は、年末調整で戻ってくるお金が例年より多くなりやすいのです。
注意点が2つあります。
- ふつうに年の途中で辞めた人は、年末調整そのものがありません。源泉徴収票の「基礎控除の額」などは空欄になるので、確定申告で改正後の控除を受けます
- 同じQ&Aによると、死亡による退職や海外転勤で非居住者になった人などで、2026年分の最後の給料を11月30日以前にもらった人の年末調整には、改正後の控除が適用されません。この場合も、改正後の控除は確定申告などで受けることになります
なお、手取りへの影響をもっと具体的に知りたい人は、年末調整の還付は12月の給料で、2026年は改正で年収600万円なら約3.7万円上乗せで計算しています。
見る場所4: 「源泉徴収税額」が1年間の所得税の確定額
最後が「源泉徴収税額」です。年末調整をした人なら、ここが2026年の所得税(復興特別所得税を含む)の最終的な額です。毎月天引きされた額の合計ではなく、年末調整で精算した後の額です。
この数字は、4つの欄から自分で計算し直せます。
- 給与所得控除後の金額 − 所得控除の額の合計額 = 課税される所得金額(1,000円未満は切り捨て)
- 課税される所得金額 × 税率 − 控除額 = 所得税(国税庁 No.2260 の速算表)
- 住宅ローン控除がある人は、「住宅借入金等特別控除の額」を引く
- × 102.1%(復興特別所得税2.1%を足す)、100円未満は切り捨て
速算表の最初の3段だけ載せておきます。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
年収500万円で計算すると、手取りは支払金額より約84万円少ない
4か所の流れを、数字で一度通してみます。社会保険料は人によって違うので、ここでは75万円と仮に置きます。実在の誰かの源泉徴収票ではなく、計算の流れを見るための例です。扶養家族や保険料控除はなしとします。
| 欄 | 金額 | 計算 |
|---|---|---|
| 支払金額 | 5,000,000円 | 年収 |
| 給与所得控除後の金額 | 3,560,000円 | 500万円−(500万円×20%+44万円) |
| 所得控除の額の合計額 | 1,790,000円 | 社会保険料75万円(仮)+基礎控除104万円 |
| 課税される所得金額 | 1,770,000円 | 356万円−179万円 |
| 源泉徴収税額 | 90,300円 | 177万円×5%=88,500円、×102.1%=90,358円→100円未満切り捨て |
同じ条件で、改正前の基礎控除68万円だった場合も計算しました。所得控除の合計は143万円、課税される所得は213万円で、税率は10%の段に上がります。213万円×10%−9万7,500円=11万5,500円、×102.1%で117,900円です。差は27,600円。これが冒頭の「約2.8万円」です。
では、この人の手取りはいくらでしょうか。源泉徴収票の数字だけで引けるのはここまでです。
500万円 − 社会保険料75万円 − 所得税9万300円 = 415万9,700円
支払金額より約84万円少なくなります。しかも、ここからさらに住民税が引かれます。住民税は源泉徴収票のどの欄にも載っていません。住民税の額は、毎年5〜6月ごろ会社から渡される「特別徴収税額の決定通知書」で確かめてください。
ボーナスの手取りをざっくり知りたい人は、ボーナス手取り計算【2026年】も参考にしてください。

4か所が分かると使える3つの場面
源泉徴収票は、もらって終わりの紙ではありません。私が手引や国税庁の案内を読んで、4か所の数字が実際に役に立つと思った場面は次の3つです。
ふるさと納税の上限を確かめる
ふるさと納税の上限額(自己負担2,000円で済む寄付額)は、所得と控除で決まります。早見表は「年収」だけで出しますが、源泉徴収票があれば社会保険料や控除まで入れて計算できます。くわしくはふるさと納税の上限、年収600万円なら所得割の約25%にまとめています。
確定申告をする
医療費控除やふるさと納税(ワンストップ特例を使わない場合)、年末調整で出し忘れた控除は、確定申告で取り戻します。申告書の給与の欄には、源泉徴収票の支払金額や源泉徴収税額をそのまま写します。
国税庁によると、2019年4月1日以後に出す確定申告書には、源泉徴収票の添付は要りません。ただ、税務署などで申告書を作るときは持参するよう案内されています。手元には残しておきましょう。
転職先に出す
年の途中で転職した人は、前の会社の源泉徴収票を新しい会社に出すと、前の会社の分も合わせて年末調整してもらえます。手引にも、前の会社の支払金額・源泉徴収税額・社会保険料を「摘要」欄に書く記載例があります。出さなければ、自分で確定申告をすることになります。
年末調整されていない源泉徴収票の見分け方
最後に、確定申告が必要かどうかの見分け方です。年末調整がされていない源泉徴収票は、4か所のうち「給与所得控除後の金額」「所得控除の額の合計額」などが空欄になります。手引でも、これらは「年末調整をした受給者のみ」記載する欄とされています。
年末調整されない主なケースは次のとおりです。
- 1年間の給与の総額が2,000万円を超える人(国税庁 No.2665)
- 年の途中で退職し、その後再就職していない人(12月の給料を受け取った後の退職などを除く)
- 2か所以上から給料をもらっていて、扶養控除等申告書を出していない側(従たる給与)の分
空欄が多い源泉徴収票をもらったら、確定申告をすると税金が戻る可能性があります。
まとめ: 4か所を左から読めば、税金の流れが分かる
- 見るのは「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の4か所
- 支払金額は年収で、手取りではない。手取りはここから社会保険料・所得税・住民税を引いた額
- 住民税は源泉徴収票に載っていない
- 2026年分は基礎控除が上がり、給与だけで年収およそ665万円までなら104万円。12月の年末調整で精算される
- 源泉徴収票は2027年2月1日までに必ずもらえる。もらえなければ会社に頼む
年に1回しか見ない紙ですが、4か所の意味が分かれば、自分の1年の税金を自分で確かめられます。去年の分と並べて、基礎控除の欄から見てみてください。
出典
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章 給与所得の源泉徴収票: https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/PDF/02.pdf
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」: https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月): https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
- 国税庁 タックスアンサー No.1410 給与所得控除: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- 国税庁 タックスアンサー No.2260 所得税の税率: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁 タックスアンサー No.2665 年末調整の対象となる人: https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2665.htm
- 国税庁「国税関係手続が簡素化されました」: https://www.nta.go.jp/information/other/tetuzuki_kansoka/index.htm
本記事はプロモーション(アフィリエイト広告)を含みます。
関連記事
大掃除はいつから?本来は12月13日、でも換気扇と窓は11月に済ませる【2026】
大掃除はいつから始めればいいのか。結論から書きます。 昔からの決まりでは、大掃除の始まりは12月13日です。ただ、換気扇…
年末年始2026-27は6連休で去年より3日短い|有給1日で9連休、役所・銀行・郵便・病院の休み
2026〜2027年の年末年始、カレンダーどおりに休むと6連休です。 役所と同じ「12月29日〜1月3日」が休みの人は、…
オイルヒーターの電気代は1時間最大47円。同じ熱量で6畳用エアコンの約2.7〜4.7倍
オイルヒーターの電気代は「やばい」「高すぎる」と言われます。本当でしょうか。 先に答えを書きます。1500Wのオイルヒー…


